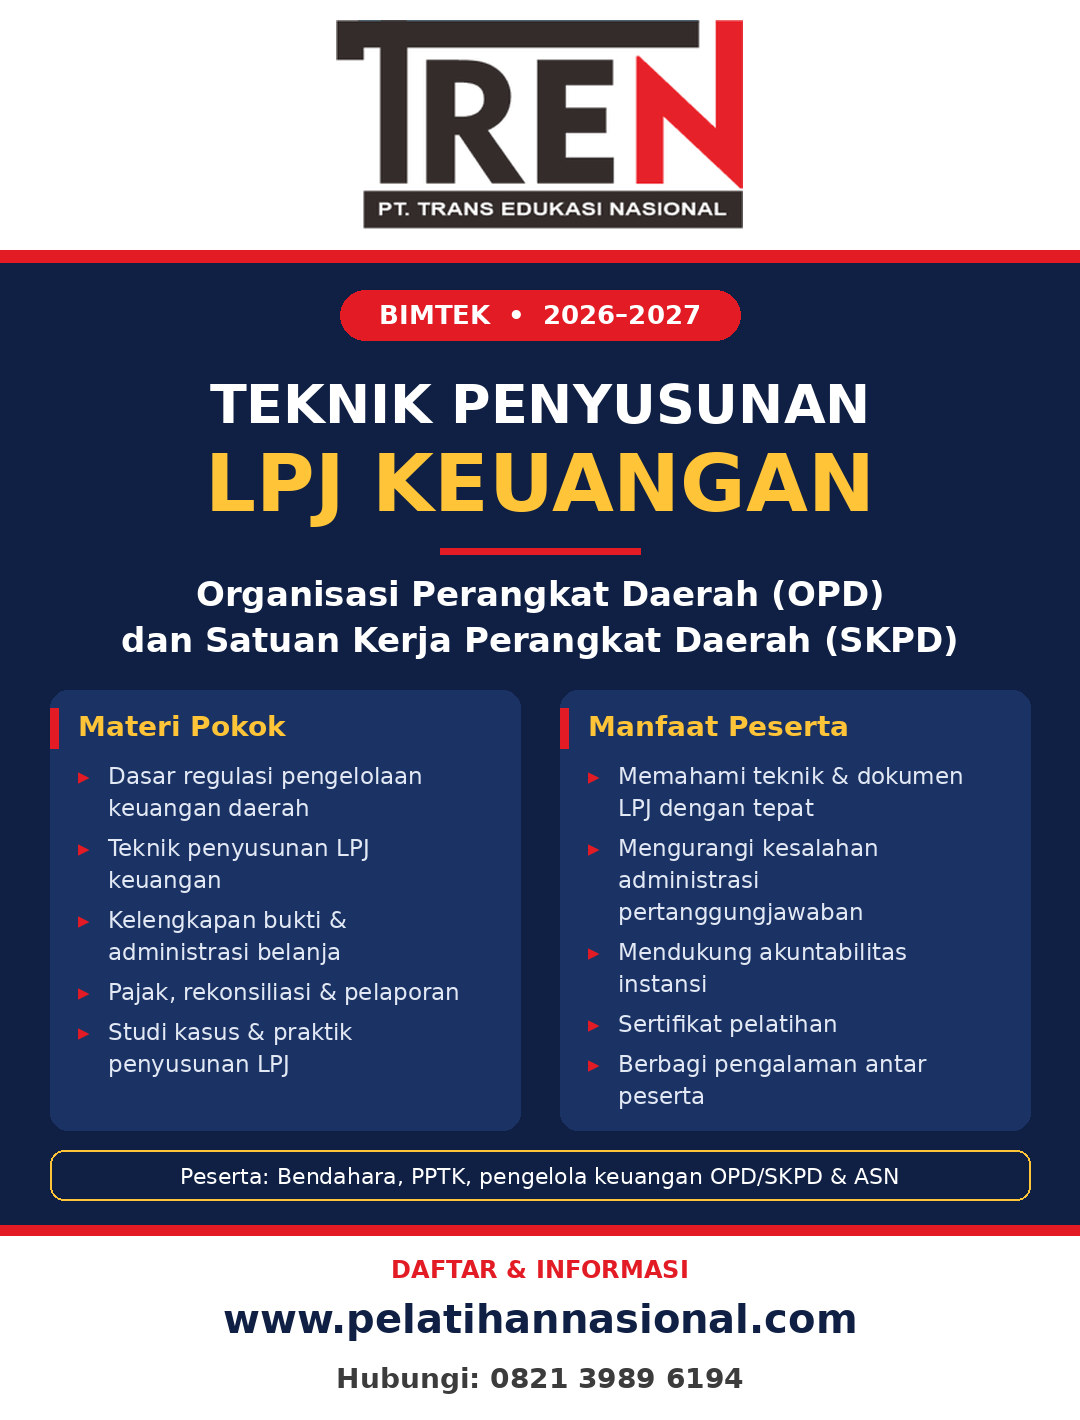
Bimtek Teknik Penyusunan LPJ Keuangan OPD dan SKPD 2026–2027
Deskripsi Pelatihan Teknik Penyusunan LPJ Keuangan OPD dan SKPD
Hasil pemeriksaan di sejumlah perangkat daerah menunjukkan pola yang hampir sama: bukti belanja kurang lengkap, rincian tidak sesuai uraian kegiatan, dan angka laporan berbeda dari catatan bendahara.
Temuan semacam itu jarang muncul karena niat yang salah. Lebih sering penyebabnya adalah teknik penyusunan LPJ yang belum dikuasai secara merata di dalam OPD.
Bimtek teknik penyusunan LPJ keuangan OPD dan SKPD ini difokuskan pada langkah kerja yang konkret: bagaimana menyusun, memeriksa, dan mengesahkan LPJ di tingkat perangkat daerah.
Peserta berlatih dengan contoh kasus dari berbagai jenis OPD, termasuk dinas teknis, badan, sekretariat, dan UPTD, agar teknik yang dipelajari relevan dengan karakter kegiatan masing-masing.
Pembahasan mengikuti kebutuhan pelaksanaan anggaran 2026–2027 sehingga hasilnya bisa dipakai pada siklus pelaporan yang sedang berjalan.
Mengapa Pelatihan Teknik Penyusunan LPJ Keuangan OPD dan SKPD Ini Penting?
OPD dan SKPD adalah garis depan pertanggungjawaban anggaran. Seluruh transaksi lahir di tingkat ini, sehingga mutu LPJ perangkat daerah menentukan mutu laporan keuangan pemerintah daerah secara keseluruhan.
Peran kepala OPD, pengguna anggaran, PPTK, dan bendahara saling terkait. Ketika salah satu pihak tidak memahami tanggung jawabnya, dokumen terlambat atau tidak lengkap, dan akibatnya baru terlihat ketika laporan hendak disusun.
Teknik penyusunan yang baku membantu OPD bekerja lebih konsisten. Staf baru, atau ASN yang dimutasi ke bagian keuangan, dapat mengikuti alur yang sama tanpa harus belajar dari kesalahan.
Pelatihan ini juga memperkuat budaya kerja yang rapi dalam administrasi keuangan, sehingga pimpinan OPD dapat memantau penyerapan anggaran dengan data yang dapat dipercaya.
Permasalahan yang Sering Dihadapi Instansi
- Bukti pengeluaran tidak lengkap atau tidak ditandatangani pihak yang berwenang.
- Uraian belanja pada LPJ tidak sama dengan dokumen pelaksanaan anggaran.
- Pembayaran dilakukan sebelum kelengkapan dokumen terpenuhi.
- Rincian perjalanan dinas tidak mencantumkan bukti pendukung yang memadai.
- Kegiatan swakelola dan pihak ketiga dicampur dalam pelaporan.
- PPTK terlambat menyerahkan bukti kepada bendahara.
- Bendahara menyusun LPJ sendiri tanpa verifikasi dari pejabat penatausahaan.
- Honorarium dan belanja jasa tidak mengikuti standar yang ditetapkan.
- Pajak belum dipotong secara tepat atau belum disetorkan tepat waktu.
- Buku pembantu tidak diperbarui secara berkala.
- Arsip LPJ tersebar dan tidak memiliki penomoran yang seragam.
- Pertanggungjawaban uang persediaan dilakukan menumpuk di akhir periode.
Risiko Jika Tidak Ditangani
- Temuan pemeriksaan berupa kekurangan bukti dan kelebihan pembayaran.
- Penolakan pengesahan LPJ oleh pejabat berwenang.
- Pencairan dana berikutnya tertunda karena pertanggungjawaban belum sah.
- Tuntutan ganti rugi kepada pejabat atau bendahara yang terlibat.
- Penurunan penilaian kinerja pengelolaan anggaran OPD.
- Terhambatnya pelaksanaan program akibat sibuk memperbaiki dokumen.
Tujuan Pelatihan Teknik Penyusunan LPJ Keuangan OPD dan SKPD
- Memahami tugas pengguna anggaran, PPTK, dan bendahara dalam penyusunan LPJ.
- Menguasai langkah teknis penyusunan LPJ di tingkat OPD dan SKPD.
- Memeriksa kelengkapan dan keabsahan bukti belanja sebelum dibayarkan.
- Menyelaraskan uraian LPJ dengan dokumen pelaksanaan anggaran.
- Mengelola uang persediaan dan penggantiannya sesuai ketentuan.
- Menyusun buku pembantu dan rekapitulasi yang mudah diperiksa.
- Menerapkan pengendalian internal pada proses pertanggungjawaban.
- Menyusun sistem pengarsipan LPJ yang rapi di tingkat OPD.
Manfaat Pelatihan Teknik Penyusunan LPJ Keuangan OPD dan SKPD
- Proses penyusunan LPJ menjadi lebih terarah dan terukur.
- Pembagian tugas antara PPTK, bendahara, dan penyusun laporan semakin jelas.
- Pembayaran hanya dilakukan setelah bukti diperiksa lengkap.
- Kesalahan uraian dan kode rekening dapat dikurangi.
- Pengesahan LPJ oleh pimpinan berjalan lebih lancar.
- Pencairan uang persediaan berikutnya tidak terhambat.
- Arsip keuangan mudah ditelusuri saat pemeriksaan.
- Staf baru lebih cepat memahami alur kerja keuangan OPD.
- Risiko temuan berulang dari periode sebelumnya dapat ditekan.
- Pengelolaan anggaran OPD menjadi lebih akuntabel di mata pimpinan dan pengawas.
Sasaran Peserta
- Kepala OPD, sekretaris, dan pejabat pengguna anggaran.
- Kuasa pengguna anggaran di SKPD dan UPTD.
- PPTK dan pejabat pelaksana kegiatan.
- Bendahara pengeluaran dan bendahara pengeluaran pembantu.
- Pejabat penatausahaan keuangan SKPD.
- Staf subbagian umum dan keuangan.
- Pelaksana keuangan di kecamatan dan kelurahan.
Materi Pelatihan Teknik Penyusunan LPJ Keuangan OPD dan SKPD
Modul 1: Peran dan Tanggung Jawab dalam LPJ OPD
- Pengguna anggaran dan kuasa pengguna anggaran
- Fungsi PPTK dalam penyediaan bukti
- Fungsi bendahara dalam penatausahaan
- Tanggung jawab pejabat penatausahaan keuangan
Modul 2: Dasar Aturan Pertanggungjawaban Belanja OPD
- Ketentuan pengelolaan keuangan daerah terkait LPJ
- Aturan uang persediaan dan pengisian kembali
- Ketentuan pembayaran langsung dan tambahan uang
- Sanksi dan tanggung jawab atas kesalahan
Modul 3: Dokumen Pelaksanaan Anggaran sebagai Acuan LPJ
- Membaca dokumen pelaksanaan anggaran
- Menyesuaikan uraian belanja dengan dokumen
- Mengendalikan pergeseran anggaran
- Pencocokan sub kegiatan dan rekening
Modul 4: Teknik Verifikasi Bukti Pengeluaran
- Daftar periksa bukti per jenis belanja
- Pengujian tanda tangan dan otorisasi
- Pengujian kewajaran nilai
- Penolakan bukti yang tidak memenuhi syarat
Modul 5: LPJ Uang Persediaan
- Penggunaan dan batas uang persediaan
- Penyusunan rekapitulasi pengeluaran
- Pengesahan SPJ untuk pengisian kembali
- Kesalahan umum pada SPJ uang persediaan
- Latihan penyusunan SPJ
Modul 6: LPJ Belanja Perjalanan Dinas
- Surat tugas dan SPPD
- Bukti transportasi dan penginapan
- Rincian biaya sesuai standar
- Rekap perjalanan dinas per kegiatan
Modul 7: LPJ Belanja Barang dan Jasa Operasional
- Belanja alat tulis, pemeliharaan, dan konsumsi
- Belanja jasa narasumber dan honorarium
- Kelengkapan dokumen belanja jasa
- Pencatatan pada buku pembantu
Modul 8: Perpajakan pada Pertanggungjawaban OPD
- Jenis pajak atas belanja OPD
- Cara menghitung pemotongan dan pemungutan
- Penyetoran dan pelaporan pajak
- Pencocokan pajak dengan buku pembantu
Modul 9: Buku Kas dan Buku Pembantu
- Pencatatan transaksi harian
- Buku pembantu bank, pajak, dan panjar
- Rekonsiliasi kas dengan rekening koran
- Penutupan buku bulanan
Modul 10: Penyusunan dan Pengesahan LPJ Bulanan
- Susunan dokumen LPJ yang lengkap
- Reviu oleh pejabat penatausahaan keuangan
- Pengesahan oleh pengguna anggaran
- Penyampaian kepada bagian keuangan daerah
Modul 11: Pengendalian Internal dan Pengarsipan LPJ
- Pemisahan fungsi dalam proses pertanggungjawaban
- Pengarsipan dokumen fisik dan digital
- Penomoran dan penelusuran dokumen
- Penyimpanan untuk kebutuhan pemeriksaan
Modul 12: Menindaklanjuti Temuan dan Simulasi LPJ 2026–2027
- Memetakan temuan pemeriksaan pada OPD
- Menyusun rencana tindak lanjut
- Simulasi penyusunan LPJ satu periode
- Evaluasi hasil simulasi dan perbaikan prosedur internal
Output Kompetensi Peserta
- Mampu menjelaskan pembagian tugas pertanggungjawaban di OPD.
- Mampu menyusun LPJ bulanan OPD secara lengkap dan tertib.
- Mampu memverifikasi bukti pengeluaran sebelum pembayaran.
- Mampu menyusun SPJ uang persediaan dan perjalanan dinas.
- Mampu menghitung dan melaporkan pajak atas belanja OPD.
- Mampu menyusun buku kas dan buku pembantu yang akurat.
- Mampu menerapkan pengendalian internal pada alur LPJ.
- Mampu menyusun rencana tindak lanjut atas temuan pemeriksaan.
- Mampu merapikan sistem arsip LPJ di unit kerja.
Metode Pelatihan Teknik Penyusunan LPJ Keuangan OPD dan SKPD
- Pemaparan teknis oleh praktisi keuangan perangkat daerah.
- Latihan menyusun LPJ dengan dokumen contoh.
- Studi kasus temuan pemeriksaan pada OPD.
- Simulasi alur PPTK, bendahara, dan pengguna anggaran.
- Diskusi dan konsultasi permasalahan peserta.
Implementasi di Instansi
OPD dapat menetapkan batas waktu internal penyerahan bukti dari PPTK ke bendahara, misalnya paling lambat beberapa hari kerja setelah kegiatan selesai. Aturan sederhana ini sering menjadi pembeda antara OPD yang tertib dan yang selalu tertinggal.
Daftar periksa verifikasi bukti juga dapat dipasang sebagai standar di meja kerja bendahara dan pejabat penatausahaan agar pemeriksaan dilakukan seragam setiap bulan.
Dampak Implementasi bagi Tata Kelola dan Pelayanan
LPJ OPD yang rapi memperkuat akuntabilitas anggaran dan mempercepat penyusunan laporan keuangan di tingkat pemerintah daerah. Pengawasan oleh inspektorat pun lebih mudah karena dokumen telah tersusun sesuai urutan.
Dengan administrasi keuangan yang tertata, OPD dapat memusatkan perhatian pada pelayanan dan pelaksanaan program, bukan pada perbaikan dokumen berulang.
Durasi & Fasilitas Peserta
- Durasi pelaksanaan 2 sampai 3 hari sesuai kebutuhan.
- Modul teknis dan contoh format LPJ OPD.
- Daftar periksa verifikasi bukti pengeluaran.
- Sertifikat keikutsertaan.
- Konsumsi dan perlengkapan belajar.
- Konsultasi dengan narasumber selama kegiatan.
FAQ terkait Teknik Penyusunan LPJ Keuangan OPD dan SKPD
Apa fokus bimtek teknik penyusunan LPJ keuangan OPD dan SKPD?
Fokusnya adalah langkah teknis penyusunan, verifikasi, dan pengesahan LPJ di tingkat perangkat daerah.
Siapa saja yang sebaiknya hadir dari satu OPD?
Idealnya pengguna anggaran, PPTK, bendahara, pejabat penatausahaan keuangan, dan staf yang membantu proses laporan.
Apakah dibahas perbedaan OPD dan SKPD?
Istilah dan peran dijelaskan agar peserta memahami penggunaannya dalam dokumen keuangan daerah.
Apakah materi mencakup uang persediaan?
Ya. Pertanggungjawaban dan pengisian kembali uang persediaan dibahas dalam modul tersendiri.
Apakah ada latihan menyusun LPJ?
Ada. Peserta berlatih dengan contoh dokumen dan simulasi satu periode pelaporan.
Bagaimana bimtek ini membantu mengurangi temuan pemeriksaan?
Peserta mempelajari pola temuan yang umum, lalu menyusun prosedur verifikasi untuk mencegahnya sejak tahap pembayaran.
Apakah perpajakan dibahas?
Ya. Pemotongan, penyetoran, dan pelaporan pajak atas belanja OPD termasuk dalam materi.
Apakah cocok untuk UPTD dan kecamatan?
Cocok. Contoh kasus mencakup unit kerja dengan skala kegiatan yang berbeda.
Apakah tersedia sertifikat?
Peserta memperoleh sertifikat keikutsertaan setelah menyelesaikan kegiatan.
Dapatkah dilaksanakan khusus untuk satu OPD?
Dapat. Kegiatan in-house memungkinkan pembahasan langsung terhadap dokumen dan kendala OPD tersebut.
Apakah materi disesuaikan dengan tahun 2026–2027?
Ya. Jadwal dan praktik pelaporan disesuaikan dengan kebutuhan tahun anggaran 2026–2027.
🔥 Cakupan Pelaksanaan Program Pengembangan Kompetensi ASN
Program pengembangan kompetensi ini dirancang untuk membantu instansi pemerintah meningkatkan efektivitas pelaksanaan tugas, memperkuat tata kelola pemerintahan, meningkatkan kualitas pelayanan publik, serta mendukung pencapaian target kinerja organisasi secara lebih terukur. Pelaksanaan program dapat disesuaikan dengan kebutuhan instansi, tingkat kompetensi peserta, prioritas pembangunan daerah, serta tantangan yang dihadapi masing-masing unit kerja.
⚡ Skema Pelaksanaan Training
| Skema |
Deskripsi |
Manfaat Instansi |
| Bimtek / Diklat Klasikal |
Pembelajaran terstruktur berbasis regulasi, praktik terbaik, dan studi kasus pemerintahan |
Pemahaman materi lebih sistematis dan mudah diterapkan |
| In-House Training |
Program disesuaikan dengan kebutuhan OPD, SOP, dan proses bisnis instansi |
Materi lebih relevan dengan tugas dan fungsi peserta |
| Workshop Implementatif |
Praktik langsung berbasis permasalahan dan kebutuhan aktual instansi |
Meningkatkan kemampuan implementasi dan penyelesaian masalah |
| Pendampingan Implementasi |
Pendampingan penerapan hasil pelatihan dalam pelaksanaan tugas |
Mendorong perubahan yang lebih nyata di lingkungan kerja |
📍 Cakupan Wilayah Pelaksanaan
| Jakarta |
Bandung |
Surabaya |
Semarang |
| Yogyakarta |
Medan |
Makassar |
Denpasar |
| Balikpapan |
Batam |
Palembang |
Pekanbaru |
⚠️ Mengapa Banyak Program Pengembangan Kompetensi ASN Belum Memberikan Dampak Optimal?
Dalam banyak instansi pemerintah, tantangan utama bukan hanya terletak pada regulasi, sistem, atau teknologi yang digunakan, tetapi juga pada kemampuan aparatur dalam menerjemahkan kebijakan menjadi pelaksanaan yang efektif, konsisten, dan sesuai dengan tujuan organisasi.
Akibatnya, berbagai program peningkatan kinerja sering kali belum menghasilkan dampak yang optimal terhadap kualitas pelayanan publik, efektivitas tata kelola, maupun pencapaian indikator kinerja instansi.
📊 Pola Tantangan yang Umum Ditemukan di Instansi Pemerintah
| Area |
Tantangan Umum |
Dampak terhadap Instansi |
| Pelaksanaan Tugas |
Proses kerja belum berjalan secara optimal |
Pelayanan dan kinerja menjadi kurang efektif |
| Koordinasi |
Sinergi antar unit kerja belum maksimal |
Program dan kegiatan berjalan kurang optimal |
| Implementasi Kebijakan |
Pemahaman belum sepenuhnya diterapkan dalam pelaksanaan tugas |
Dampak program belum sesuai harapan |
| Monitoring & Evaluasi |
Evaluasi kinerja belum berjalan konsisten |
Pencapaian target sulit diukur secara optimal |
💡 Pendekatan Pengembangan yang Banyak Diterapkan Instansi Pemerintah
Salah satu pendekatan yang semakin banyak digunakan adalah pengembangan kompetensi berbasis implementasi, yaitu program yang tidak hanya berfokus pada pemahaman regulasi dan konsep, tetapi juga membantu peserta menerapkan pengetahuan tersebut dalam pelaksanaan tugas dan fungsi pemerintahan.
Pendekatan ini membantu instansi memperkuat kapasitas ASN, meningkatkan kualitas pelayanan publik, mempercepat adaptasi terhadap perubahan kebijakan, serta mendukung terciptanya tata kelola pemerintahan yang lebih efektif, transparan, dan akuntabel.
Contohnya melalui program Bimtek Teknik Penyusunan LPJ Keuangan OPD dan SKPD 2026–2027 yang dapat disesuaikan dengan kebutuhan instansi untuk mendukung peningkatan kapasitas aparatur, efektivitas pelaksanaan tugas, serta pencapaian target kinerja organisasi perangkat daerah maupun instansi pemerintah lainnya.
🎯 Konsultasi Kebutuhan Bimtek & Langkah Selanjutnya
Setiap instansi memiliki tantangan, prioritas pembangunan, serta kebutuhan pengembangan kompetensi yang berbeda. Oleh karena itu, pemetaan kebutuhan menjadi langkah penting agar program yang dipilih benar-benar mendukung peningkatan kapasitas ASN dan pencapaian target kinerja organisasi.
Banyak instansi baru melakukan penguatan kompetensi setelah muncul temuan evaluasi, kebutuhan penyesuaian regulasi, tuntutan peningkatan pelayanan publik, atau perubahan kebijakan nasional. Padahal, identifikasi kebutuhan sejak awal dapat membantu instansi menyiapkan strategi pengembangan SDM yang lebih tepat sasaran.
Konsultasi awal dapat membantu instansi memperoleh gambaran kebutuhan pengembangan kompetensi yang lebih sesuai tanpa kewajiban mengikuti program tertentu.
📋 Melalui konsultasi, instansi dapat memperoleh:
✔ Identifikasi kebutuhan kompetensi ASN dan aparatur
✔ Rekomendasi program yang relevan dengan tugas dan fungsi instansi
✔ Alternatif metode pelaksanaan yang sesuai dengan kebutuhan OPD
✔ Gambaran ruang lingkup implementasi yang lebih terukur
✔ Masukan awal untuk penyusunan rencana pengembangan kompetensi ASN
📌 Penutup
Keberhasilan penyelenggaraan pemerintahan tidak hanya ditentukan oleh kebijakan yang disusun, tetapi juga oleh kapasitas aparatur dalam melaksanakan kebijakan tersebut secara efektif, profesional, dan akuntabel. Oleh karena itu, pengembangan kompetensi ASN menjadi salah satu investasi strategis untuk mendukung peningkatan kualitas pelayanan publik dan tata kelola pemerintahan yang lebih baik.
Untuk memperoleh informasi lebih lanjut mengenai pelaksanaan bimtek, diklat, workshop, maupun program pengembangan kompetensi ASN yang dapat disesuaikan dengan kebutuhan instansi, silakan menghubungi tim kami.
✉️ Email: info@pelatihannasional.com
📞 WhatsApp: 0821-3989-6194